Justicia, Paz, Integridad
de la Creación
Por Juan Pablo Pezzi, Mccj
Justicia, Paz, Integridad
de la Creación
Por Juan Pablo Pezzi, Mccj
Justicia, Paz, Integridad
de la Creación
Por Juan Pablo Pezzi, Mccj
Justicia, Paz, Integridad
de la Creación
Por Juan Pablo Pezzi, Mccj
Justicia, Paz, Integridad
de la Creación
Por Juan Pablo Pezzi, Mccj
Bancos y regímenes autoritarios: cuando las finanzas sostienen la represión
http://www.valori.it 10.12.2025 Alessandra Tommasi Traducido por: Jpic-jp.orgCómo los bancos y las finanzas mundiales sostienen a los regímenes autoritarios mediante bonos, ETF e instrumentos financieros, alimentando la represión y las violaciones de los derechos humanos.
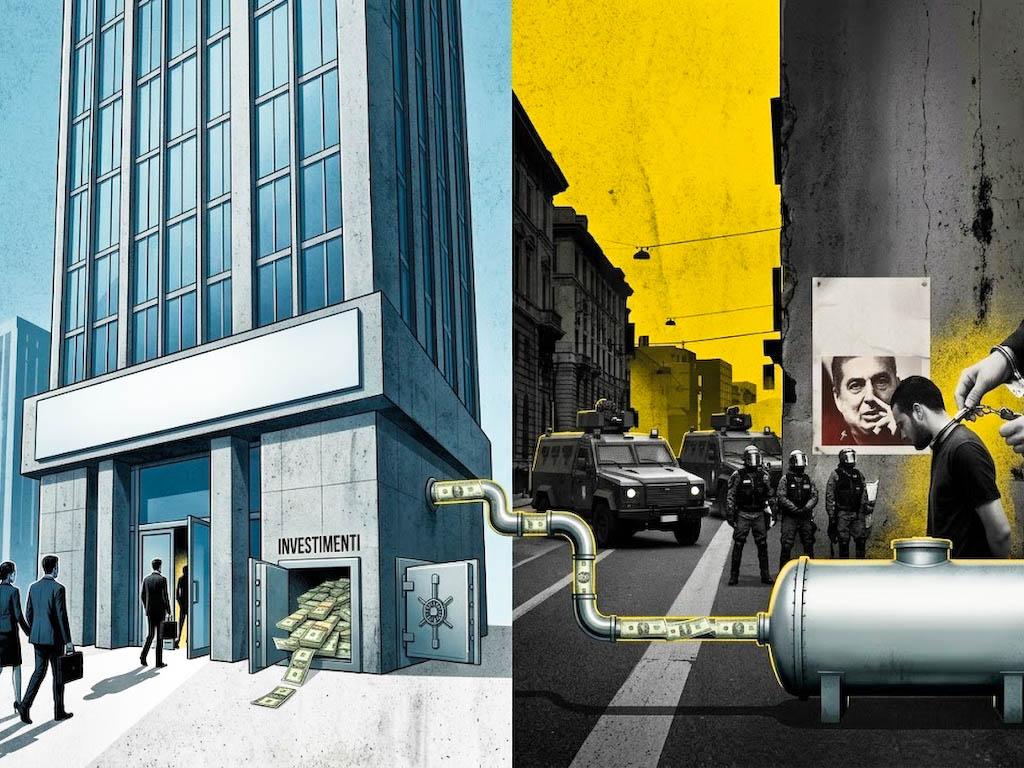
Las finanzas mundiales no son un mecanismo neutral. A través de préstamos, inversiones, fondos indexados e instrumentos especulativos pueden sostener regímenes represivos, alimentar conflictos, favorecer modelos productivos destructivos o debilitar derechos fundamentales a lo largo de cadenas enteras de suministro. Analizar estos mecanismos significa mostrar cómo, detrás de decisiones aparentemente técnicas, se esconden impactos concretos sobre la vida de las personas: desde la represión de los regímenes autoritarios hasta la violencia en las fronteras, desde las cadenas textiles hasta la especulación con los alimentos, pasando por los grandes acontecimientos deportivos.
No hay que olvidar que ese dinero no es abstracto: es nuestro. Son los ahorros, los fondos de pensiones y las cuentas corrientes de millones de personas. Y también mediante nuestras decisiones – a quién confiamos nuestro dinero, qué operadores premiamos o abandonamos – podemos contribuir a construir un sistema financiero más justo.
En octubre de 2025, una sentencia histórica reconoció el papel de Bnp Paribas en los crímenes cometidos por el régimen de Omar al-Bashir en Sudán durante los años noventa y comienzos de los dos mil. Según un jurado federal de Manhattan, el mayor banco de Francia habría facilitado el genocidio perpetrado durante aquellos años al proporcionar servicios financieros que violaban las sanciones estadounidenses, permitiendo así al entonces Gobierno de Jartum armar sus campañas de violencia.
El veredicto, aunque resultado de un proceso civil en primera instancia y pendiente de apelación, es uno de los primeros en establecer un vínculo causal entre la actuación de un banco mundial y crímenes contra la humanidad. Y vuelve a poner el foco sobre cómo las finanzas pueden, directa o indirectamente, sostener regímenes autoritarios y alimentar violaciones de derechos e incluso guerras, también cuando existen sanciones. Desde los sistemas de pago y garantía del comercio internacional – como las cartas de crédito en el caso sudanés – hasta la emisión de títulos de deuda pública en los mercados mundiales, los mecanismos utilizados son diversos.
El caso Sudán–Bnp Paribas: cuando los bancos eluden las sanciones
El caso sudanés muestra cómo la ingeniería financiera puede eludir las sanciones impuestas a los regímenes. Ya en 2014, Bnp Paribas Ginebra, la filial en el centro del caso, había admitido haberlas violado «conscientemente», transfiriendo más de 6.000 millones de dólares al sistema financiero estadounidense por cuenta de entidades sudanesas, a través de una red de «bancos satélites». El instrumento clave son las cartas de crédito, que en el comercio internacional garantizan las transacciones y que Bnp Paribas emitía en dólares, eliminando cualquier referencia a las entidades sometidas a sanciones. En 2006, el valor de estas cartas representaba aproximadamente una cuarta parte de las exportaciones y una quinta parte de las importaciones de Sudán; durante esos mismos años, la maquinaria represiva de las tropas progubernamentales habría causado 300.000 víctimas solamente en la región de Darfur.
La multa de miles de millones de dólares pagada en 2014 a las autoridades estadounidenses nunca llegó a las víctimas del conflicto. Sin embargo, la sentencia del pasado mes de octubre – unos 20 millones de dólares en beneficio de tres demandantes – podría abrir el camino a una demanda colectiva por parte de más de 20.000 refugiados sudaneses en Estados Unidos.
Bonos soberanos y derechos humanos: la complicidad legal de las finanzas mundiales
Si los regímenes también se mueven en las finanzas mundiales a través de instituciones financieras internacionales alternativas – a menudo los bancos regionales de desarrollo, el Fondo Opec, pero también el Nuevo Banco de Desarrollo de los países Brics –, la emisión de títulos de deuda pública sigue siendo uno de los principales instrumentos, con la complicidad legal de las principales entidades bancarias y fondos de inversión. La lógica del mercado es sencilla: si un país no está sometido a sanciones y se considera fiable, su deuda resulta atractiva. También porque los sistemas de selección de los fondos financieros rara vez incluyen criterios relativos a los derechos humanos. Las mismas obligaciones europeas sobre finanzas sostenibles – la «Esg», relativa a cuestiones ambientales, sociales y de gobernanza – afectan a inversores y empresas, no a los Gobiernos.
A esto se añade un mecanismo menos visible: los Exchange-traded funds (ETF) no filtrados, es decir, aquellos que replican automáticamente los índices mundiales y compran los títulos incluidos en los índices de referencia, sin ninguna evaluación del contexto político de quienes los emiten. Se trata de un mecanismo especialmente relevante para países como Egipto o Arabia Saudí – hoy entre los principales países de los índices de mercados emergentes –, cuyos bonos entran así directamente en las carteras de millones de ahorradores europeos y estadounidenses.
Egipto y Arabia Saudí: auge de los bonos pese a la tortura y la represión
El pasado mes de octubre, el Egipto de Abdel Fattah al-Sisi emitió sukuk soberanos – bonos conformes con la ley islámica – por valor de 1.500 millones de dólares, como parte de una iniciativa más amplia que debería alcanzar los 4.000 millones. El Ministerio de Finanzas de El Cairo declaró que la demanda de los inversores había superado los 9.000 millones de dólares. La emisión fue organizada por gigantes como Hsbc y Citibank, junto con bancos del Golfo como Dubai Islamic Bank, First Abu Dhabi Bank y Abu Dhabi Islamic Bank.
Pero Egipto, que sigue siendo uno de los regímenes más duros de la región MENA (acrónimo inglés de Middle East and North Africa, es decir, Oriente Medio y Norte de África), ha emitido a lo largo de los años bonos por valor de miles de millones que, una vez incluidos en los índices internacionales, han sido adquiridos automáticamente por los ETF (acrónimo inglés de Exchange Traded Fund, es decir, fondo cotizado en Bolsa) y por los fondos indexados. Mientras tanto, las organizaciones de derechos humanos documentaban un aumento de la tortura, las detenciones arbitrarias (como en el caso del activista Patrick Zaki) y las desapariciones forzadas causadas por un régimen que, entre otras cosas, ha quedado señalado por el asesinato de Giulio Regeni.
Arabia Saudí, por su parte, sólo en 2025 vendió bonos denominados en dólares y euros por un valor cercano a los 20.000 millones de dólares. Para la última emisión de sukuk (5.500 millones de dólares), los inversores realizaron órdenes por unos 19.000 millones, confirmando la gran demanda, con Citigroup, HSBC, JP Morgan y Standard Chartered como coordinadores y bookrunners. Desde 2016, con el lanzamiento del programa de desarrollo Vision 2030, Arabia Saudí ha emitido regularmente sukuk y bonos. Esos mismos años estuvieron marcados por el asesinato del periodista Jamal Khashoggi (atribuido al príncipe heredero Mohammed bin Salman), la campaña militar en Yemen, la represión de los disidentes y cientos de ejecuciones.
Blood bond y hunger bond: Bielorrusia y Venezuela en las carteras occidentales
Los «blood bond» bielorrusos se hicieron célebres en la historia reciente. Se trataba de 1.250 millones de dólares en bonos emitidos por el Gobierno de Alexander Lukashenko pocas semanas antes de las controvertidas elecciones presidenciales de 2020 y de la brutal represión de las protestas. Y también estuvieron los «hunger bond» emitidos por la compañía petrolera nacional de Venezuela en 2017 y adquiridos en el mercado secundario principalmente por Goldman Sachs por 2.800 millones de dólares, en plena crisis humanitaria bajo Nicolás Maduro.
Fondos Esg en niveles récord, pero las finanzas siguen sosteniendo guerras y represiones
Hasta hoy, sin embargo, en un contexto en el que los fondos Esg mundiales han alcanzado un nivel récord, con 11,9 billones de dólares en el segundo trimestre de 2025, un 21 % más que un año antes, la contradicción resulta aún más evidente. Las finanzas mundiales no pueden seguir funcionando como un mecanismo que alimenta guerras, represiones y violaciones de los derechos humanos. Sobre todo, porque muchos actores financieros declaran adherirse a los Principios para la Inversión Responsable (Pri) y al Pacto Mundial de las Naciones Unidas. Y sus respectivos países han suscrito a menudo las directrices de la Ocde sobre la diligencia debida, que recuerdan que las instituciones financieras pueden «causar o contribuir» a impactos negativos sobre los derechos humanos incluso mediante la simple suscripción de bonos que los hacen posibles.
War bond israelíes: las deudas de guerra que llegan a los mercados mundiales
Un caso que muestra el alcance de esta contradicción, incluso más allá de los regímenes autoritarios, es el de los «war bond» israelíes. Entre octubre de 2023 y enero de 2025, Israel recaudó más de 19.000 millones de dólares mediante bonos, una parte de los cuales estaba destinada a la guerra en Gaza.
Una investigación del centro de investigación neerlandés Profundo reconstruyó cómo siete grandes bancos de inversión occidentales desempeñaron un papel decisivo en la colocación de estos títulos en el mercado mundial. Goldman Sachs, Deutsche Bank, Bank of America, Bnp Paribas, Citigroup, Barclays y JPMorgan Chase actuaron como underwriters, garantizando la venta de los bonos soberanos y asegurando a Tel Aviv una liquidez continua mientras aumentaban las acusaciones de graves violaciones del derecho internacional y humanitario, hasta el punto de que comenzó a hablarse de una «economía del genocidio».
Véase, Bancos y regímenes autoritarios: cuando las finanzas sostienen la represión
Este artículo forma parte de un dossier en italiano que contiene otros artículos, por ejemplo:
Bancos, medio ambiente y derechos humanos: el lado oscuro de la transición verde
Cuando las finanzas alimentan los abusos en las migraciones
Finanzas y alimentación: cuando la especulación alimenta el hambre
Los comentarios de nuestros lectores (2)
 Cerca de doscientos euros, en paridad de poder adquisitivo, es lo que, de media, se gasta en la educación de un niño en el África subsahariana cada doce meses. En Europa, los [...]
 La derecha y la izquierda presuponían un espacio común: la democracia constitucional, el Estado de derecho y el reconocimiento recíproco de los actores políticos como [...]
 ¿Sabía que Arabia Saudí y los Emiratos Árabes Unidos, pese a sus desiertos, importan cada año millones de toneladas de arena? ¿Por qué dependen de [...]
 En un informe presentado el 19 de enero de 2026 con motivo de la apertura del Foro Económico Mundial de Davos, la organización británica Oxfam informó que las fortunas de [...]
 El crecimiento económico no es una abstracción estadística; es la palanca más poderosa que la humanidad ha conocido para la mejora tangible del bienestar. Durante las [...]
 Sin duda, nunca ha habido una era de libre comercio verdadero. El comercio internacional ha sido siempre libre de forma parcial y desigual y, en la mayoría de los casos, regulado. La [...]
 En una época marcada por el individualismo, la fragmentación social y la crisis de los vínculos humanos, redescubrir el valor del bien común no es solo una [...]
 y admite en su seno la divergencia y la crítica, a partir de un cuerpo pequeño pero inequívoco de convicciones. Por ejemplo, que la libertad es el valor supremo y que ella no es [...]
 A pesar de la aparente variedad de marcas en los estantes de los supermercados, gran parte de los alimentos y bebidas que consumimos a diario están controlados por un pequeño grupo de [...]
 En su libro más reciente, Poder y progreso, menciona que estamos en un momento crítico en cuanto a la relación entre tecnología, igualdad y democracia. ¿Qué [...]
Info
Email: jampypezzi@gmail.com - tel. +39 328 732 6990 / +243 991 457 856
Este blog se realiza en 4 idiomas: it en fr es

 EDitt | Web Agency
Deje un comentario